
Ile trzeba zarabiać, żeby otrzymać kredyt gotówkowy?
Nie istnieje jedna, obowiązująca wszystkie banki kwota minimalnych zarobków. Przepisy wymagają sprawdzenia zdolności kredytowej, ale nie ustalają pensji, od której przysługuje kredyt gotówkowy. Instytucja finansowa ocenia, czy z regularnych wpływów zdołasz pokrywać codzienne wydatki i spłacać przyszłą ratę przez cały okres umowy.
Dlatego zarobki w wysokości 3500 zł na rękę nie wykluczają finansowania niewielkiej kwoty. Jednocześnie pensja przekraczająca 7000 zł nie zapewnia pozytywnej decyzji. Znaczenie ma przede wszystkim część dochodu pozostająca po uwzględnieniu obciążeń. Bank stosuje przy tym własne zasady szacowania kosztów utrzymania; Twoje wyliczenie nie musi pokrywać się z jego oceną.
Na początek rozdziel trzy pojęcia:
- dochód netto – pieniądze, które faktycznie otrzymujesz po potrąceniu podatków i składek;
- zdolność kredytowa – ocena możliwości terminowej spłaty określonego zobowiązania wraz z kosztami;
- wiarygodność kredytowa – ocena dotychczasowego podejścia do spłaty zobowiązań, między innymi na podstawie historii zapisanej w Biurze Informacji Kredytowej.
Możesz mieć wystarczający dochód, ale jednocześnie zaległości w spłatach. W takim przypadku sama podwyżka wynagrodzenia nie rozwiązuje problemu.
Jak bank przelicza wynagrodzenie na zdolność kredytową?
Najpierw bank ustala wysokość i trwałość dochodu. Następnie przygląda się kosztom gospodarstwa domowego oraz zobowiązaniom. Ocenia również proponowaną ratę, długość spłaty i historię kredytową. Wynik zależy od całego zestawu danych.
Stabilna pensja ma znaczenie większe niż pojedynczy wysoki przelew
Pracujesz na umowie o pracę i od roku otrzymujesz podobne wynagrodzenie? Bank może łatwiej oszacować przyszłe wpływy niż przy nieregularnych zleceniach. Nie przekreśla jednak automatycznie innych źródeł utrzymania. Analizuje ich ciągłość, okres uzyskiwania i możliwość udokumentowania.
Do dochodów rozpatrywanych przez banki, zależnie od ich zasad, należą:
- wynagrodzenie z umowy o pracę – zwykle potwierdzane wpływami na rachunek lub zaświadczeniem od pracodawcy;
- przychody z umów cywilnoprawnych – oceniane z uwzględnieniem regularności i okresu współpracy;
- dochód z działalności gospodarczej – analizowany na podstawie dokumentów finansowych;
- emerytura lub renta – uwzględniana z oceną wysokości świadczenia i okresu jego przysługiwania.
Jeżeli dostajesz premię raz na kwartał, bank może potraktować ją inaczej niż stałą podstawę pensji. Nie zakładaj więc, że średnia z trzech najlepszych wypłat będzie identyczna z dochodem przyjętym do obliczeń.
Liczy się również moment zakończenia umowy. Zatrudnienie na czas określony, kończące się za miesiąc, może wymagać dodatkowego potwierdzenia dalszej współpracy. Przy własnej działalności bank może sprawdzić zeznanie podatkowe, zestawienie przychodów i kosztów, a także okres prowadzenia firmy. Przed złożeniem wniosku przygotuj dokumenty pokazujące rzeczywiste, powtarzalne wpływy. Jeśli część zarobków otrzymujesz nieregularnie, wyodrębnij podstawę wynagrodzenia i dodatki. Taki podział ułatwi rozmowę o możliwej kwocie kredytu, chociaż sposób liczenia dochodu nadal zależy od polityki konkretnego banku.
Co bank odejmuje od Twoich miesięcznych wpływów?
Część Twojego wynagrodzenia musi zostać zabezpieczona na pokrycie bieżących kosztów utrzymania gospodarstwa domowego. Właśnie dlatego we wniosku pojawiają się pytania o mieszkanie, domowników i bieżące zobowiązania. Nawet niewykorzystana karta kredytowa może obniżać dostępną kwotę finansowania, ponieważ bank bierze pod uwagę przyznany limit zgodnie z własną metodą oceny.
Najczęściej analizowane obciążenia obejmują:
- utrzymanie mieszkania – czynsz, opłaty za energię, ogrzewanie oraz inne stałe należności;
- wydatki gospodarstwa domowego – żywność, dojazdy, opiekę nad dziećmi i koszty utrzymania domowników;
- obecne raty – kredyty, pożyczki oraz zakupy finansowane w ratach;
- pozostałe obowiązki finansowe – alimenty, dostępne limity kredytowe i inne zobowiązania uwzględniane przez bank.
Nie każda instytucja przyjmie koszty dokładnie w zadeklarowanej wysokości. Jeżeli podasz 500 zł miesięcznie na utrzymanie dwóch osób, system może zastosować wyższy szacunkowy poziom wydatków.
Niewykorzystany limit również wymaga uwagi
Masz kartę z limitem 8000 zł, choć od miesięcy nią nie płacisz? Bank może uwzględnić część dostępnego limitu jako potencjalne obciążenie. Nie jest to równoznaczne z doliczeniem całych 8000 zł do miesięcznych wydatków. Sposób przeliczenia zależy od zasad instytucji. Zanim złożysz wniosek, sprawdź więc nie tylko saldo zadłużenia, lecz także limity przypisane do rachunków i kart. Zamknięcie niepotrzebnego limitu może poprawić wynik analizy, ale przed podjęciem decyzji warto ustalić, czy faktycznie wpływa on na ocenę Twojego wniosku.
Zarabiasz 4200 zł na rękę. Ile zostaje na nową ratę?
Załóżmy, że mieszkasz samodzielnie i otrzymujesz 4200 zł netto miesięcznie. Za mieszkanie i podstawowe utrzymanie płacisz 2300 zł, a rata wcześniejszego zakupu wynosi 300 zł. Po odjęciu wskazanych wydatków zostaje Ci 1600 zł. Nie jest jednak rozsądne przeznaczanie całej nadwyżki na następny kredyt.
Jeżeli zachowasz 700 zł na niespodziewane rachunki, leki i inne potrzeby, na nową ratę pozostanie 900 zł. Jest to rachunek domowego budżetu, a nie potwierdzenie zdolności kredytowej. Bank może wyliczyć inny poziom wydatków, zastosować dodatkowe ograniczenia lub odmówić finansowania mimo dodatniego wyniku.
Spójrz na trzy uproszczone sytuacje:
- 4200 zł dochodu i 2600 zł stałych obciążeń – przed nową ratą zostaje 1600 zł;
- 4200 zł dochodu i 3700 zł stałych obciążeń – pozostaje jedynie 500 zł, więc nawet niewielka rata może okazać się problemem;
- 7000 zł łącznego dochodu i 4800 zł wydatków rodziny – nadwyżka wynosi 2200 zł, ale bank sprawdzi także liczbę utrzymywanych osób.
Takie porównanie pokazuje, dlaczego pytanie o minimalne zarobki bez informacji o wydatkach prowadzi do mylących odpowiedzi. Wysoki dochód nie zawsze przekłada się na swobodę spłaty.
Dwie pensje mogą pomóc, lecz koszty rodziny też rosną
Jeżeli razem z drugą osobą składacie wniosek, bank może uwzględnić oba dochody. Przykładowo zarabiacie po 3500 zł na rękę, więc łączne wpływy wynoszą 7000 zł. Przy wydatkach 4200 zł zostaje 2800 zł przed nową ratą. Nie należy jednak porównywać takiego wyniku wprost z sytuacją osoby samotnej. Gospodarstwo z dzieckiem ponosi inne koszty utrzymania, a wspólny kredyt wiąże się z odpowiedzialnością za spłatę zgodnie z warunkami umowy. Dodatkowy dochód może poprawić ocenę, ale nie działa niezależnie od wydatków i zobowiązań drugiego kredytobiorcy.
Czy terminowe spłaty zwiększają szansę na kredyt?
Przed decyzją bank może sprawdzić informacje gromadzone przez Biuro Informacji Kredytowej. Znaczenie mają opóźnienia, liczba aktualnych zobowiązań oraz korzystanie z dostępnych limitów. Terminowo spłacony kredyt może przemawiać na Twoją korzyść, ale wysoka ocena punktowa nie zastępuje wystarczających dochodów. Każda instytucja podejmuje decyzję według własnych zasad.
Warto sprawdzić raport dotyczący historii spłat jeszcze przed złożeniem wniosku. Jeśli znajdziesz nieaktualne dane, możesz wystąpić o ich sprostowanie do instytucji przekazującej informacje. Taki przegląd pozwala też ustalić, czy niedawno spłacona rata nadal figuruje w zestawieniu zobowiązań. Bank ocenia aktualne dane, więc czas potrzebny na ich odświeżenie może mieć znaczenie.
Jaką ratę zapłacisz przy kredycie na 10, 20 lub 30 tysięcy złotych?
Kwota kredytu ma znaczenie, ale równie istotny jest okres spłaty. Przyjmijmy dla uproszczenia oprocentowanie stałe 10% w skali roku, raty równe i brak prowizji, ubezpieczenia oraz innych opłat. Poniższe wartości są wyłącznie przykładami matematycznymi, nie ofertami banków.
Mniejsza rata nie zawsze znaczy tańszy kredyt
Przy 10 000 zł rozłożonych na 24 miesiące rata wyniesie około 461 zł. Dla 20 000 zł spłacanych przez 48 miesięcy będzie to około 507 zł miesięcznie. Natomiast kredyt 30 000 zł na 60 miesięcy oznacza ratę bliską 637 zł. Wydłużenie umowy zmniejsza miesięczne obciążenie względem krótszego okresu dla tej samej kwoty, lecz zwiększa sumę odsetek.
Dlatego, zanim wybierzesz okres kredytowania, policz nie tylko ratę, lecz także całkowitą kwotę do oddania. Sprawdź również rzeczywistą roczną stopę oprocentowania, czyli RRSO. Uwzględnia ona odsetki oraz obowiązkowe koszty kredytu i ułatwia porównanie ofert przy jednakowej kwocie oraz długości spłaty.
W Lendi można porównać kredyty gotówkowe i obliczyć orientacyjne raty. Narzędzie pokazuje, jak zmiana kwoty lub okresu spłaty wpływa na miesięczne obciążenie. Ostateczne warunki przedstawia bank po ocenie Twojej sytuacji finansowej.
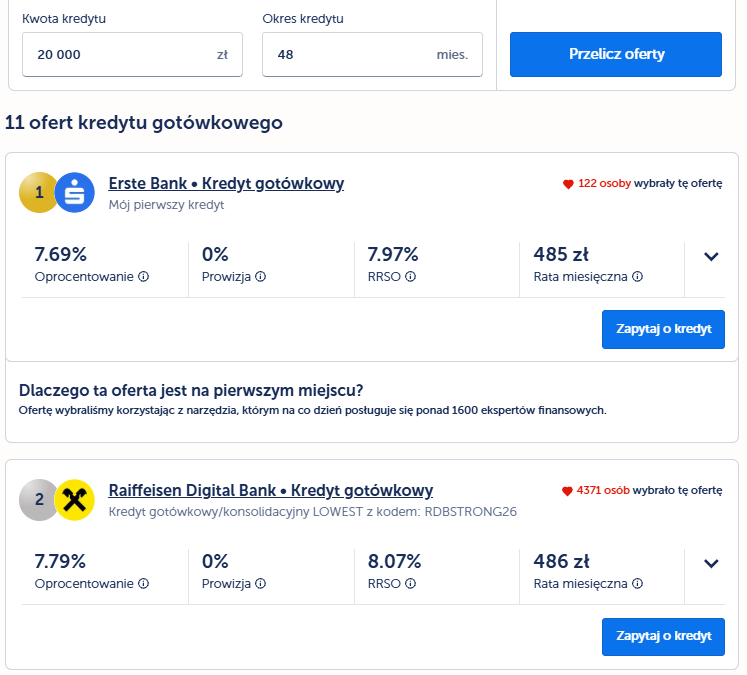
Oferty kredytów gotówkowych (20 tys. na 4 lata) Lendi. Źródło: www.lendi.pl/kredyty-gotowkowe
Jak zwiększyć swoje szanse na kredyt bez podwyżki wynagrodzenia?
Nie musisz od razu szukać dodatkowej pracy, aby poprawić miesięczny bilans. Sprawdź obecne zobowiązania. Przykładowo przy dochodzie 4800 zł netto i ratach wynoszących 900 zł spłata jednej pożyczki z ratą 250 zł zmniejszy miesięczne obciążenie do 650 zł. Bank nadal sprawdzi wydatki, lecz zmaleje obciążenie budżetu.
Przed wysłaniem wniosku rozważ m.in.:
- spłatę drobnych zobowiązań – jeśli pozwalają na nią oszczędności i nie pozbawi Cię rezerwy na nieprzewidziane wydatki;
- zamknięcie zbędnych limitów – niewykorzystywana karta lub debet mogą wpływać na ocenę zdolności;
- zmniejszenie potrzebnej kwoty – pożyczenie 15 000 zł zamiast 20 000 zł ograniczy przyszłą ratę i sumę odsetek przy tych samych warunkach;
- uporządkowanie historii spłat – ureguluj zaległości i sprawdź poprawność danych w Biurze Informacji Kredytowej.
Nie składaj też pochopnie licznych wniosków. Najpierw sprawdź wymagania wybranych instytucji i porównaj dostępne warunki. Samo zamknięcie karty lub spłacenie raty nie gwarantuje pozytywnej decyzji.
Zapamiętaj!
Przy planowaniu kredytu wyznacz również granicę, której nie chcesz przekraczać. Jeśli po opłaceniu rachunków zostaje Ci 1200 zł, rata na poziomie 1100 zł pochłonie niemal całą nadwyżkę. Utrata części wynagrodzenia albo niespodziewana naprawa samochodu szybko wymusiłaby korzystanie z oszczędności. Rata wynosząca 600 zł pozostawia większy margines, choć ocena bezpieczeństwa zależy także od wysokości zgromadzonej rezerwy.
Jakie dokumenty przygotować, żeby bank mógł ocenić Twoje zarobki?
Masz stabilne dochody, ale brakuje potwierdzenia ich wysokości? Rozpatrzenie wniosku może wymagać uzupełnienia danych. Zestaw potrzebnych dokumentów zależy od banku, rodzaju zatrudnienia oraz kwoty kredytu.
Przygotuj przede wszystkim:
- dowód osobisty – bank musi zweryfikować Twoją tożsamość;
- potwierdzenie wynagrodzenia – może nim być zaświadczenie od pracodawcy lub historia wpływów na rachunek;
- dokumenty dotyczące działalności gospodarczej – przykładowo zeznanie podatkowe oraz zestawienie przychodów i kosztów;
- informacje o aktualnych zobowiązaniach – wysokość rat, pozostałe zadłużenie i dostępne limity.
Czy bank zawsze poprosi o zaświadczenie od pracodawcy?
Nie. Czasem wystarcza analiza wpływów na konto albo potwierdzenie dochodu. Zależy od procedury banku i indywidualnej sytuacji. Nie zakładaj jednak, że oferta reklamowana jako kredyt bez zaświadczeń oznacza kredyt bez sprawdzania zdolności. Kredytodawca ma obowiązek ją ocenić przed zawarciem umowy.
Jeżeli pracujesz na umowie o pracę na czas określony, przygotuj informację o terminie jej zakończenia. Osoba prowadząca firmę powinna natomiast odróżnić przychód od dochodu: wpływ 12 000 zł na rachunek przedsiębiorstwa nie oznacza zarobku w tej wysokości. Po odjęciu kosztów działalności oraz należnych obciążeń kwota dostępna na prywatne wydatki może być znacznie niższa. Bank uwzględni własne zasady obliczeń.
Jak sprawdzić, czy proponowana rata jest naprawdę korzystna?
Załóżmy, że dwa banki proponują 20 000 zł na 48 miesięcy. Pierwszy wylicza ratę 500 zł, drugi 530 zł. Jeśli poza ratami nie ponosisz żadnych dodatkowych kosztów, całkowita spłata wyniesie odpowiednio 24 000 zł i 25 440 zł. Różnica sięga 1440 zł. Dlatego nie zatrzymuj się na informacji o oprocentowaniu.
Porównując propozycje, zwróć uwagę na:
- rzeczywistą roczną stopę oprocentowania – uwzględniającą koszt finansowania w ujęciu rocznym;
- całkowitą kwotę do zapłaty – pokazującą sumę spłat i wymaganych kosztów;
- warunki dodatkowe – zwłaszcza ubezpieczenie, rachunek bankowy oraz zasady wcześniejszej spłaty.
W Lendi dostępne jest zestawienie kredytów gotówkowych wraz z kalkulatorem rat. Możesz wprowadzić interesującą Cię kwotę i okres spłaty, a następnie porównać orientacyjne propozycje banków. Wynik obliczeń nie jest przyrzeczeniem udzielenia kredytu na wskazanych warunkach.
Kalkulator kredytów gotówkowych Lendi. Źródło: www.lendi.pl/kredyty-gotowkowe
Zwróć uwagę również na koszty produktów dołączanych do umowy. Przykładowo niższe oprocentowanie pod warunkiem wykupienia ubezpieczenia nie musi dawać niższego całkowitego kosztu. Porównuj propozycje dla jednakowej kwoty i okresu spłaty, a przed podpisaniem dokumentów przeczytaj formularz informacyjny. Znajdziesz w nim podstawowe parametry finansowania, opłaty oraz istotne warunki umowy. Pozwala to uniknąć oceniania propozycji na podstawie jednego procentu.
Co zrobić, jeśli bank odmówi udzielenia kredytu?
Odmowa nie musi zamykać drogi do finansowania. Najpierw ustal możliwą przyczynę. Zbyt wysoka kwota, niestabilny dochód, zaległości albo duże obciążenia mogą wymagać odmiennego działania.
Przeanalizuj kolejno:
- dochód – sprawdź, jaka jego część jest regularna i możliwa do udokumentowania;
- wydatki – przelicz, ile zostaje po utrzymaniu domu i spłacie bieżących rat;
- historię kredytową – zweryfikuj dane dotyczące zobowiązań i ewentualnych opóźnień.
Nie warto naprawiać problemu przez wybór wyższej raty lub pożyczanie ponad rzeczywiste potrzeby. Jeżeli miesięczny budżet jest napięty, rozsądniejszym krokiem może być odłożenie wniosku i odbudowanie rezerwy finansowej.
Nie pytaj wyłącznie o pensję. Sprawdź, ile możesz bezpiecznie spłacać
Bank analizuje dochody przede wszystkim po to, aby ocenić możliwość spłaty zobowiązania. Ty powinieneś postawić sobie dodatkowe pytanie: czy po zapłaceniu raty nadal wystarczy Ci na codzienne życie i nieplanowany wydatek? Kwota dostępna według banku nie musi być kwotą odpowiednią dla Twojego budżetu.
Skorzystaj z bezpłatnej konsultacji z ekspertem finansowym Lendi, aby omówić dochody, zobowiązania i możliwe warianty finansowania.



Napisz komentarz
Komentarze